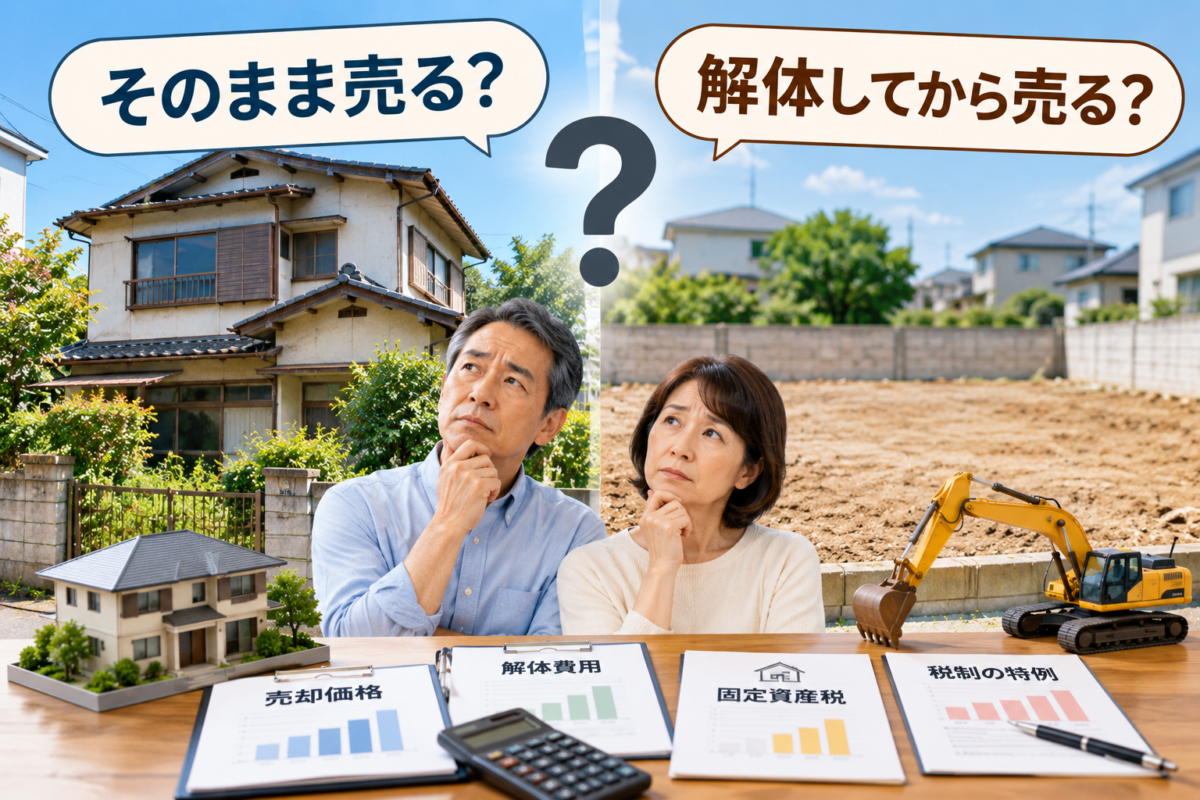
「古い実家だから、解体して更地にした方が売れますよ」
相続した実家の売却を不動産会社に相談すると、こんな提案を受けることがあります。
確かに、建物を解体すれば土地の状態が分かりやすくなり、新築用地を探している人にとって魅力的な物件になるかもしれません。
しかし、解体にはまとまった費用がかかります。さらに、解体のタイミングによっては固定資産税の負担が増えることもあります。
反対に、古い家を残したまま売り出した方が、結果的に手元に残るお金が多くなるケースもあるのです。
相続した実家は、古いからといってすぐに解体するのが正解とは限りません。
今回は、実家を解体してから売るべきか、古家付きのまま売るべきか、判断するための5つのポイントを解説します。
結論!解体する前に「古家付き」と「更地」の両方で査定を取ろう
相続した実家の売却で、最初にしてほしいことがあります。
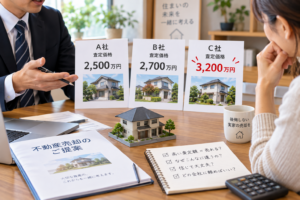
それは、解体業者に見積もりを依頼することではなく、建物を残した場合と、更地にした場合の両方について、不動産会社に査定してもらうことです。
例えば、次のようなケースを考えてみましょう。
| 比較項目 | 古家付きで売却 | 解体して売却 |
|---|---|---|
| 想定売却価格 | 2,000万円 | 2,300万円 |
| 解体費用 | 0円 | 250万円 |
| 解体費用差引後 | 2,000万円 | 2,050万円 |
※金額は説明のための仮定です。仲介手数料、測量費、税金、維持費などは含めていません。
この場合、更地にすることで売却価格は300万円上がりますが、解体費用を差し引くと差額はわずか50万円です。
もし解体後もなかなか売れず、固定資産税や管理費の負担が増えたら、古家付きで売却した方が有利になる可能性もあります。
逆に、更地にすることで売却価格が大きく上がり、短期間で買主が見つかる地域なら、解体が有効な選択肢になるでしょう。
重要なのは、査定額の高さだけで判断せず、解体費用や税金などを差し引いた「最終的な手残り」で比較することです。
判断基準① その古い家、本当に価値がない?
築40年、50年と聞くと、建物にはもう価値がないと思うかもしれません。
しかし、築年数だけで建物の価値が決まるわけではありません。
例えば、次のような実家であれば、古家付きのまま売却できる可能性があります。
- 定期的に修繕され、雨漏りや大きな傷みがない
- リフォームすれば十分に住める状態である
- 建物の間取りや広さに需要がある
- 中古住宅やリノベーション物件が人気の地域にある
最近では、古い住宅を購入し、自分好みにリノベーションしたいと考える買主もいます。
そのような買主にとっては、建物が残っていること自体が魅力になる場合もあります。
一方、雨漏りや傾きが深刻で、修繕に多額の費用がかかる建物は、買主にとって解体費用が必要な土地として評価されることもあります。
売主にとって不要な家でも、買主にとって不要とは限りません。
建物の状態や地域の需要を確認する前に解体してしまうと、売却の選択肢を自ら狭めてしまう可能性があります。
判断基準② 解体すると、固定資産税が高くなる?
解体を検討する際に、見落としやすいのが固定資産税です。
住宅が建っている土地には、一定の要件を満たす場合、土地の固定資産税を軽減する「住宅用地特例」が適用されます。
小規模住宅用地では200㎡以下の部分について課税標準が6分の1に、一般住宅用地では3分の1に軽減されます。
しかし、建物を解体して住宅用地でなくなると、原則としてこの特例が適用されなくなります。
固定資産税は毎年1月1日時点の状況を基準に課税されるため、解体する時期にも注意が必要です。
12月に解体して、翌年も売れなかったら?
例えば、12月に実家を解体して更地にしたものの、翌年1月1日を迎えても買主が見つからなかったとします。
その場合、翌年度の土地の固定資産税について、住宅用地特例を受けられなくなる可能性があります。
なお、「解体すると固定資産税が必ず6倍になる」というわけではありません。実際の税額は、土地の評価額や負担調整措置などによって異なります。
また、建物を残せば必ず特例が続くわけでもありません。管理状態が悪く、管理不全空家や特定空家として勧告を受けた場合などには、特例の対象から外れることがあります。
解体するなら、売却までの期間と税負担を不動産会社に確認し、必要に応じて市区町村の固定資産税担当窓口にも相談しましょう。
▶ 空き家を放置すると固定資産税が6倍に?実家売却のタイミングと注意点
判断基準③ 解体費用はいくら?見積もり以外の出費にも注意
解体費用は、建物の構造や面積、立地条件などによって大きく変わります。
同じ大きさの家でも、前面道路が狭く重機が入りにくい場所では、手作業が増えて費用が高くなることがあります。
また、建物本体の解体費用だけでなく、次のような費用が発生する可能性があります。
- 家財道具や不用品の処分費用
- 庭木、塀、物置などの撤去費用
- アスベストの事前調査や、含有が判明した場合の適切な除去費用
- 地中から見つかった古い基礎や埋設物の撤去費用
- 解体後の整地費用
- 必要に応じた測量や境界確認の費用
特に古い建物では、工事開始後に想定外の費用が発生する場合があります。
解体を前提に売却計画を立てるなら、できれば複数の解体業者から見積もりを取り、見積書に含まれている工事の範囲を確認しましょう。
自治体によっては老朽危険家屋などの解体に補助制度を設けている場合もあります。ただし、対象要件や申請時期が決まっており、着工前の申請が必要なこともあるため、契約前に確認することが大切です。
判断基準④ 3,000万円特別控除を使えるか確認した?
相続した実家を売却する際、税金面で特に確認しておきたいのが「被相続人の居住用財産に係る3,000万円特別控除」です。
一定の要件を満たす相続した空き家について、売却による譲渡所得から最高3,000万円を控除できる制度です。
2026年9月現在、適用期限は2027年12月31日までとされています。また、相続した人が3人以上の場合などには、控除上限が1人当たり2,000万円となります。
この特例は、建物を解体して土地だけを売却する場合にも、一定の要件を満たせば適用できる可能性があります。
売却後に買主が解体する方法もある
2024年1月1日以後の譲渡については、一定の要件のもと、建物付きで売却した後、売却した年の翌年2月15日までに建物の全部が取り壊された場合なども、特例の対象となり得ます。
そのため、売主が先に解体費用を負担しなくても、買主による解体を前提に売却できるケースがあります。
ただし、売買契約に解体の期限や実施主体などを明記し、実際に期限内に解体されたことを確認できるようにする必要があります。特例の適用を考えている場合は、契約前に税理士などに確認してください。
なお、この特例には、原則として1981年5月31日以前に建築された家屋であること、区分所有建物ではないこと、相続開始後に一定の用途に使用されていないことなど、複数の要件があります。
また、相続開始から3年を経過する日の属する年の12月31日までに売却する必要があります。
「解体してから売れば3,000万円控除が使える」という単純な話ではありません。
売却の時期、解体の時期、相続後の利用状況などを、必ず事前に確認しましょう。
▶ 相続した実家の「3,000万円特別控除」|売却期限と適用要件を詳しく解説
判断基準⑤ 解体しないと売れない土地ではない?
ここまで、建物を残して売却するメリットを説明しました。
しかし、建物を残していることが売却の妨げになるケースもあります。
例えば、建物の老朽化が進み、倒壊や部材の落下などの危険がある場合です。
買主が現地を見学できないほど傷みが激しい建物なら、解体した方が土地の魅力を伝えやすくなる可能性があります。
また、新築用地としての需要が中心となる地域では、更地の方が購入後のイメージを持ってもらいやすいこともあります。
ただし、ここで一つ確認したいことがあります。
そもそも、その土地には新しい家を建てられる?
古い実家の中には、現在の建築基準法上の接道要件を満たしておらず、建物を解体すると原則として再建築できない土地があります。
いわゆる「再建築不可物件」です。
このような物件では、解体してしまうと、既存建物を利用したい買主という選択肢まで失ってしまうおそれがあります。
また、建築時にセットバックが必要となる土地では、利用できる面積が現在の敷地面積より小さくなる場合もあります。
解体する前に、接道状況、再建築の可否、建築上の制限などを確認することが重要です。
特に再建築不可の可能性がある実家は、不動産会社だけでなく、必要に応じて建築士や自治体の建築担当窓口にも確認しましょう。
実はもう一つある!「古家付きで売却し、買主が解体する」という選択肢解体する前に、不動産会社に確認してもらおう
古い実家の中には、現在の建築基準法上の要件を満たしておらず、建物を解体すると、原則として新しい家を建てられない土地があります。いわゆる「再建築不可物件」です。
また、建て替えの際に道路から敷地を後退させる「セットバック」が必要となり、現在よりも建築に利用できる敷地が狭くなる場合もあります。
こうした土地の条件は、売却価格に大きく影響するため、解体する前に確認しておく必要があります。
ただし、接道状況や建築上の制限を売主自身で調べる必要はありません。不動産会社に現地や関係資料を調査してもらい、建て替えが可能か、解体すると売却にどのような影響があるのかを説明してもらいましょう。
調査の結果、建築上の判断が難しい場合には、不動産会社を通じて建築士や自治体の建築担当窓口に確認してもらう方法もあります。
「古い家だから解体した方が売れます」という提案をそのまま受け入れるのではなく、土地の条件まで調査したうえで、解体の必要性を説明してくれる不動産会社を選ぶことが大切です。
「建物を残して売るか、解体してから売るか」の二択で考えがちですが、実際にはもう一つ選択肢があります。
それが、古家付きのまま売買契約を結び、買主が購入後に解体する方法です。
この方法なら、売主が先に解体費用を支払わずに済む場合があります。
買主にとっても、自分の建築計画に合わせて解体範囲や工事時期を決められるというメリットがあります。
ただし、買主が解体費用を負担する分、売買価格にその費用が織り込まれることもあります。
また、引渡し前後の建物の管理、解体に関する責任、残置物の処理などについて、売買契約で明確にしておく必要があります。
3,000万円特別控除の適用を予定している場合には、解体期限や必要書類の取得についても、契約段階で十分に調整しておきましょう。
専門家なら、解体前にこの5つを確認する
相続した実家の売却で、解体するかどうかを決める際には、次の5項目を確認することが大切です。
- 建物の状態:リフォームして住めるか、危険な状態ではないか
- 土地の条件:再建築できるか、接道や境界に問題はないか
- 売却価格:古家付きと更地、それぞれいくらで売れる見込みか
- 費用と税金:解体費用、固定資産税、譲渡所得税への影響はどうか
- 売却時期:いつまでに売りたいか、税制上の期限に間に合うか
例えば、建物の状態が悪くても、再建築が難しい土地なら、すぐに解体する判断は慎重にすべきです。
反対に、新築用地の需要が高い地域で、解体費用を差し引いても十分な売却価格が見込めるなら、更地での売却を検討する価値があります。
どちらが有利かは、物件ごとに異なります。
不動産会社には「解体した方が売れますか?」だけを聞かない
実家の売却を不動産会社に相談するときは、単に「解体した方が売れますか?」と質問するだけでは不十分です。
次のように聞いてみましょう。
「古家付きのまま売った場合と、更地にした場合で、想定売却価格と売却期間はそれぞれどのくらい違いますか?」
そのうえで、解体費用や税金への影響まで含めて説明してもらうことが大切です。
不動産会社によって、古家付き住宅の販売が得意な会社もあれば、土地としての販売に強い会社もあります。
1社だけの意見で解体を決めず、複数社の査定と販売提案を比較してみましょう。
特に相続した不動産では、売却価格だけでなく、相続登記、税制上の特例、売却期限なども考慮した提案ができるかどうかが、不動産会社を選ぶ重要なポイントになります。
まとめ|実家の解体は、売却先が見えてからでも遅くない場合がある
相続した実家が古いからといって、すぐに解体する必要はありません。
解体すれば売りやすくなる場合がある一方で、解体費用や固定資産税の負担が増え、結果的に手元に残るお金が減ってしまう可能性もあります。
また、再建築が難しい土地では、解体によって売却の選択肢を狭めてしまうおそれもあります。
まずは、古家付きのまま売る場合と、更地にして売る場合の両方で査定を取り、売却価格、費用、税金、売却期間を比較しましょう。
「解体した方が高く売れるか」ではなく、「どの方法なら最終的に納得できる条件で売れるか」。
その視点で判断することが、相続した実家の売却で後悔しないための第一歩です。
コメント