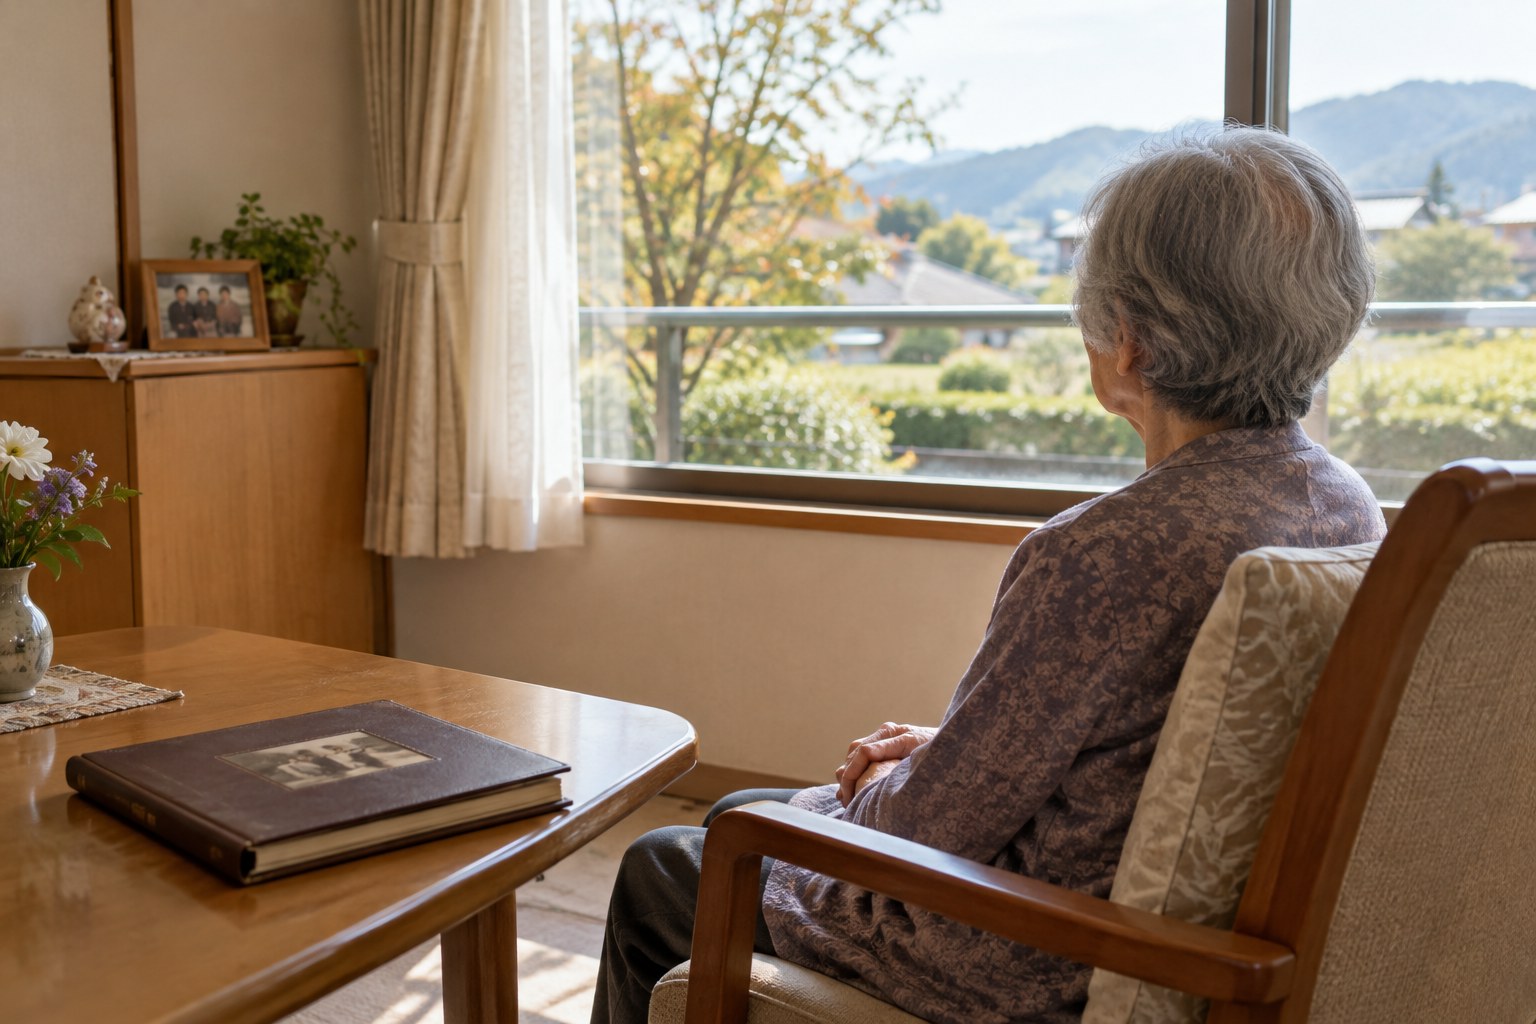
「母の財産は兄が全部管理しています。母に会うことも、なかなかできません」
親が高齢になったとき、子どもが預貯金や不動産の管理を手伝うことは珍しくありません。けれども、その「親のため」が、いつの間にか親本人の希望を置き去りにしてしまうことがあります。
例えば、兄が母親の通帳や不動産関係の書類を管理し、母親を費用の安い施設に入居させている。母親は本当は別の施設を希望しているようなのに、兄に言われると逆らえない。ほかのきょうだいが事情を尋ねても、兄は「自分が管理しているから」と取り合わない。
これは特定の事件の結末を紹介するものではなく、相続・財産管理の相談で問題になりやすい状況を整理したものです。大切なのは、親が生きている間、その財産は親自身のものだという原則。そして、こうなる前に本人が選べる備えがあるということです。
母が生きている間、母の財産は誰のもの?
答えは明確です。母親名義の預貯金や不動産は、原則として母親本人の財産です。将来相続する予定の子どもにも、今の段階で自由に使う権利が生じるわけではありません。
「長男だから」「親の面倒を見ているから」「将来は自分が相続するから」。それだけで、本人の意思に反して預金を引き出したり、不動産を売却したりしてよいことにはなりません。
ただし、ここで注意したいのが、家族が管理していること自体が直ちに違法とは限らないという点です。本人の依頼や適切な代理権に基づき、生活費や施設費を支払うために管理することはあります。問題は、その権限の範囲、本人の意思、実際のお金の使い道が確認できるかどうかです。
「安い施設に入れた」だけでは、財産の使い込みとは断定できない
費用の安い施設を選ぶこと自体は、必ずしも悪い判断ではありません。今後の医療費や介護費、預貯金の残高を考え、無理なく暮らせる場所を選ぶ必要がある場合もあります。
一方で、母親が希望を伝えているのに説明もなく無視されている、施設の選択肢を知らされていない、通帳の出入金を一切確認できない、家族との連絡を不当に妨げられている――こうした事情が重なるなら、話は別です。
見極めるべきなのは「施設の値段」ではなく、本人の意思が尊重され、財産が本人の利益のために使われているかです。
本人の意思と、兄の説明が食い違うとき
「母は納得している」と兄が言っても、母親が自由に意思を伝えられる環境にあるとは限りません。反対に、母親が一度「嫌だ」と話しただけで、すべての契約が無効になるわけでもありません。
認知機能や理解力、説明を受けた状況、契約内容などを丁寧に確認する必要があります。判断能力は「高齢だからない」「認知症の診断があるから何も決められない」と一律に判断するものではありません。
なぜ、家族による財産管理はグレーになりやすいのか
家族間では、委任契約書を作らずに通帳や印鑑を預けることがあります。「病院の支払いだけお願い」「しばらく口座を管理して」と頼んだつもりでも、何をどこまで任せたのか記録が残っていない。
その結果、管理する子どもは「全部任された」と思い、ほかのきょうだいは「勝手に使っているのでは」と疑い、本人は「そこまで頼んだ覚えはない」と感じる。全員の認識がずれていくのです。
財産管理を任された人には、権限の範囲に従って本人の利益のために行動し、必要に応じて収支や資料を説明できることが求められます。しかし、家族だけの口約束では、その境界線があいまいになりがちです。
だからこそ、元気なうちに「誰に、何を、どこまで任せるか」を本人が決め、書面にしておく意味があります。
こうなる前にできたこと① 財産管理等委任契約
本人に判断能力があるうちなら、信頼できる人と財産管理に関する委任契約を結ぶ方法があります。預貯金の管理、生活費や施設費の支払い、各種契約の補助など、任せる内容を具体的に定めます。
ポイントは「子どもだから任せる」のではなく、本人が信頼できる相手を選ぶこと。子ども以外の親族や、専門職などを検討することもできます。
契約書には、管理対象の財産、支出できる範囲、報告の頻度、通帳・領収書の保管方法、契約終了の条件などを盛り込むと、後の行き違いを減らせます。
ただし、委任契約を作れば銀行や不動産取引のあらゆる手続きが自動的にできるわけではありません。金融機関独自の手続きや、取引ごとの本人確認・意思確認が必要なことがあります。
こうなる前にできたこと② 任意後見契約
「今は自分で決められるけれど、将来、判断能力が低下したらどうしよう」。その不安に備えるのが任意後見契約です。
本人が判断能力のあるうちに、将来の任意後見人となる人と、任せたい事務の内容を決めておきます。契約は公正証書で締結する必要があります。
ただし、契約しただけですぐに任意後見が始まるわけではありません。本人の判断能力が不十分になった段階で、家庭裁判所が任意後見監督人を選任して初めて効力が生じます。
任意後見は財産管理だけでなく、介護サービスや施設入所契約など、生活を支える法律行為にも関わる仕組みです。ただし、本人の身体を直接介護する制度ではなく、本人の意思を無視して住む場所を強制的に決められる制度でもありません。
元気な間の財産管理と将来の任意後見を組み合わせて設計することもできます。誰に任せ、どう監督してもらうかまで考えることが重要です。
こうなる前にできたこと③ 家族信託(民事信託)
不動産や預貯金の管理方法によっては、家族信託も選択肢になります。例えば、母親が委託者となり、信頼できる人を受託者に選び、母親自身を受益者として、信託した財産を母親のために管理・活用する設計です。
将来、母親の判断能力が低下しても、契約で定めた範囲で受託者が財産管理を継続できることがあります。不動産の管理や売却を見据える場合には検討する価値があります。
もっとも、家族信託は万能ではありません。身上保護や施設入所などのすべてを信託だけで担えるわけではなく、受託者の監督や利益相反、税務、信託口口座の実務なども考える必要があります。
何より、信託契約の内容を理解して意思表示できるうちに準備することが前提です。「家族信託なら何でも解決」と考えるのは危険です。
準備しなかった場合、今からできることはある?
ここが最も切実なところです。すでに兄が財産を管理し、母親が施設に入居している。そんな状態から状況を変えるのは、簡単ではありません。
それでも、準備していなかったから、もう何もできないわけではありません。まずは母親本人の意思と判断能力、兄の管理権限、財産の状況を切り分けて確認することが出発点です。
母親に判断能力がある場合
母親が自分で意思決定できるなら、誰に財産管理を頼むか、どの施設で暮らすかについて、本人の意思を中心に考えます。本人が望むなら、委任関係の見直し、通帳等の返還請求、施設との相談、新たな支援者への依頼などを検討できます。
ただし、兄が管理している口座の情報を、ほかのきょうだいが当然に開示してもらえるとは限りません。本人の同意や適切な権限が必要です。
判断能力が不十分な場合
本人が財産管理や契約を適切に判断することが難しくなっているなら、法定後見制度の利用を検討します。家庭裁判所が状況に応じて成年後見人・保佐人・補助人を選任する仕組みです。
申立てができる人には一定の範囲があり、家庭裁判所が選任するため、希望した親族が必ず選ばれるわけではありません。制度利用には費用や継続的な報告などの負担もあります。
それでも、家族間の対立が深刻で財産管理の適正さが疑われる場合、第三者の関与が状況を整理する助けになることがあります。
経済的虐待や不当な隔離が疑われる場合
本人の年金や預金が本人のために使われていない、本人の意思に反して必要なサービスを受けられない、家族との連絡を不当に制限されているといった場合は、高齢者虐待の問題が生じる可能性があります。
事実関係が分からない段階で兄を「横領犯」と決めつけるのではなく、日時、本人の発言、連絡状況、確認できる支出や書類を記録しましょう。地域包括支援センターや市区町村の高齢者虐待相談窓口に相談する方法があります。財産の返還や契約の効力を争う必要がある場合には、弁護士への相談も検討してください。
本人が元気なうちに決めておきたい5つのこと
- 財産の一覧:預貯金、不動産、保険、負債などを本人が把握し、必要な情報を整理する。
- 管理を任せる相手:長男・長女といった立場ではなく、信頼関係と実務能力で選ぶ。
- 使い道のルール:生活費、医療費、介護費、施設費などの支出方針と記録方法を決める。
- 暮らしの希望:住みたい場所、施設の条件、家族との連絡、介護への考えを言葉にして残す。
- 監督と見直し:管理状況を誰が確認するか、事情が変わったときにどう変更するか決める。
「子どもたちに迷惑をかけたくない」と思うなら、何も決めずに任せるより、自分の希望と権限の範囲を明確にしておく方が、結果的に家族の負担を減らせるかもしれません。
よくある質問
Q. 兄が母の通帳を持っています。ほかの子どもが取り戻せますか?
通帳の保管経緯や本人の意思、管理権限によって異なります。ほかの子どもであるというだけで、当然に引き渡しを請求できるとは限りません。まずは本人の意思確認と、必要に応じた法律相談が重要です。
Q. 母が嫌がっている施設から、別の施設へ移せますか?
本人の意思・判断能力、施設契約、介護上の必要性などを確認する必要があります。本人の希望を丁寧に聞き、施設の相談員やケアマネジャー、地域包括支援センターなどと調整することが考えられます。
Q. すでに認知症なら、任意後見や家族信託はできませんか?
診断名だけで一律に決まるものではありませんが、契約内容を理解して意思表示できることが必要です。難しい場合には法定後見など別の方法を検討します。契約を急がせるのではなく、適切な専門家に個別の判断を相談してください。
Q. 財産管理の契約と遺言書は、どちらを先に作るべきですか?
役割が異なります。財産管理の契約は主に生前の管理に備えるもの、遺言書は主に死亡後の財産承継に備えるものです。両方が必要な場合もあります。家族構成や財産の内容に合わせて検討しましょう。
家族だからこそ、契約が必要なこともある
家族は、頼れる存在です。けれども、財産が絡むと、善意と支配、心配と干渉の境界が見えにくくなることがあります。
親のために管理しているつもりの子ども。母親の希望が無視されているのではと心配する別の子ども。そして、その真ん中で自分の気持ちをうまく伝えられない親。
誰か一人を悪者にすれば解決するほど、単純ではありません。
だからこそ伝えたいのは、「親の財産をどうするか」は、まず親自身が決めることだということ。元気なうちに、誰を信頼し、どんな暮らしを望み、どのように財産を使いたいかを決めておく。それは家族を疑う行為ではなく、家族に余計な争いを背負わせないための準備です。
もし今まさに困っているなら、あきらめず、本人の意思を確認できる方法と、利用できる支援制度を一つずつ探してください。
関連して、判断能力が低下した後の不動産管理については、「親が認知症になると実家が売れなくなる? 家族信託と成年後見の違い」も参考にしてください。
コメント