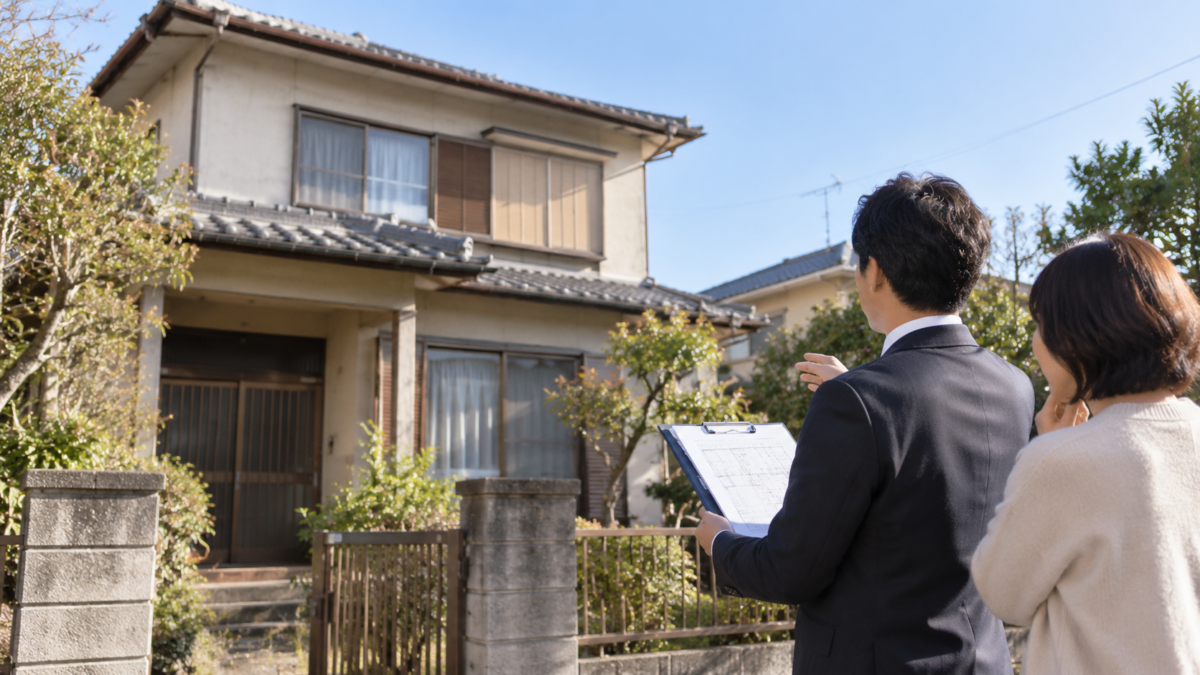
「親から相続した実家、誰も住まないから売却しよう」
そんなとき、ぜひ知っておきたいのが「空き家の3,000万円特別控除」です。
一定の要件を満たす相続不動産を売却した場合、譲渡所得から最高3,000万円を控除できる制度で、正式には「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」といいます。
条件に当てはまれば、売却後の税負担が大きく変わる可能性があります。
ただし、この制度。
「親が住んでいた家を相続して売ったら3,000万円控除できる」という単純なものではありません。
建築時期、誰が住んでいたか、相続後の利用状況、売却期限、売却価格など、いくつもの要件があります。
しかも、売却の仕方によっては、知らないうちに要件から外れてしまう可能性もあります。
今回は、相続した実家を売却する前に知っておきたい「空き家の3,000万円特別控除」について、特に重要な期限と要件を中心にわかりやすく解説します。
そもそも「空き家の3,000万円特別控除」とは?
不動産を売却して利益(譲渡所得)が出ると、その利益に対して所得税・住民税などが課税されます。
そこで、相続した空き家が一定の要件を満たしている場合に、譲渡所得から最高3,000万円まで控除できるのがこの特例です。
たとえば、単純化して考えてみましょう。
相続した実家を売却し、取得費や売却費用などを差し引いた結果、2,000万円の譲渡所得が発生したとします。
通常であれば、この2,000万円が課税対象になります。
ところが3,000万円特別控除を適用できれば、
2,000万円 − 3,000万円 = 0円
となり、この例では譲渡所得の課税対象額をゼロにできる可能性があります。
相続した実家を売却する人にとっては、非常に大きな制度なのです。
ただし、2024年1月1日以後の譲渡については、対象となる家屋・敷地等を取得した相続人が3人以上の場合、一人あたりの控除限度額は2,000万円となります。
まず確認!対象になる実家には条件がある
ここからが重要です。
親が住んでいた実家なら何でも対象になるわけではありません。
基本となる家屋について、特に重要なのが次の3つです。
- 1981年(昭和56年)5月31日以前に建築された家屋であること
- 区分所有建物ではないこと
- 相続開始直前に、原則として被相続人以外が住んでいなかったこと
つまり、比較的新しい実家は、この特例の対象にはなりません。
また、区分所有建物登記がされているマンションなども対象外です。
要注意!親と同居していた実家は原則対象外
実務上、見落としやすいのがこの要件です。
相続開始の直前に、原則として被相続人以外の人が住んでいなかったことが必要です。
たとえば父親が亡くなり、その実家に父親と長男が一緒に住んでいた場合。
「父親の自宅を相続したのだから当然使えるだろう」と思うかもしれませんが、この要件に該当しない可能性があります。
この制度は、相続をきっかけとして管理されなくなる空き家の発生を抑制する目的で設けられているためです。
老人ホームに入居していたら対象外?
ここもよくあるケースです。
「母は亡くなる前の2年間、老人ホームに入っていた。実家には誰も住んでいなかった」
この場合、亡くなった直前には実家に住んでいないため、一見すると対象外に思えます。
しかし、一定の要件を満たして老人ホーム等へ入所していた場合には、特例の対象になる可能性があります。
たとえば、被相続人が要介護認定や要支援認定等を受けて一定の施設に入所していたことや、入所後にその家を第三者へ貸したり、他人の居住用として使用したりしていないことなどがポイントになります。
「老人ホームに入っていた=使えない」と決めつける必要はありません。
最大のポイントは「相続してから売るまで」の使い方
この特例で非常に重要なのが、相続後の不動産の利用状況です。
原則として、相続してから売却するまでの間に、対象となる家屋や敷地等を事業・賃貸・居住のために使用していないことが求められます。
たとえば、
- 「売れるまでの間だけ人に貸しておこう」
- 「とりあえず自分が住んでみよう」
- 「店舗や事務所として使っておこう」
といった行動が、特例の適用に影響する可能性があります。
相続した実家の処分を考えているのであれば、「とりあえず何かに使う」前に税制上の要件を確認することが重要です。
古い家をそのまま売っても使える?
対象となる家屋は昭和56年5月31日以前に建築されたものですから、当然、築年数の古い建物が中心になります。
そこで問題になるのが耐震基準です。
制度上は、大きく分けると次のような売却方法が考えられます。
- 一定の耐震基準を満たした家屋として売却する
- 家屋を取り壊して敷地を売却する
- 一定の要件のもと、売却後に買主側で耐震改修または取壊しを行う
以前は、売主側で耐震改修や取壊しをしてから売却しなければならないケースが中心でした。
しかし2024年1月1日以後の譲渡については制度が拡充され、売却後、その売却日の属する年の翌年2月15日までに耐震改修または建物の全部の取壊し等が行われた場合も、一定の要件のもとで対象となります。
これは相続不動産の売却を考えるうえで、かなり重要な変更です。
絶対に覚えておきたい「3年」の売却期限
この制度には期限があります。
原則として、
相続開始の日から3年を経過する日の属する年の12月31日まで
に売却する必要があります。
ここは「亡くなってからちょうど3年以内」と覚えると間違える可能性があります。
たとえば、2026年4月1日に相続が開始した場合、3年を経過する日は2029年4月1日。その日の属する年の12月31日、つまり2029年12月31日までが一つの基準になります。
相続した実家について、
「そのうち兄弟で話し合おう」
「とりあえず数年間そのままにしておこう」
と放置しているうちに、この期限が近づいてしまうことがあります。
遺産分割、相続登記、不動産会社の選定、売却活動などには時間がかかります。
期限ギリギリになってから売却を考えるのはおすすめできません。
さらに制度そのものにも期限がある
2026年9月現在、この特例の対象となる譲渡期間は2027年(令和9年)12月31日までとされています。
つまり、先ほど説明した「相続開始から3年を経過する日の属する年の12月31日まで」という期限だけではなく、現行制度上の適用期限も確認する必要があります。
税制は改正されることがありますので、実際に売却する際には必ず最新の制度を確認してください。
売却価格「1億円以下」も重要な条件
もう一つ重要なのが売却価格です。
この特例を利用するためには、対象となる不動産の売却代金が1億円以下である必要があります。
ここで注意したいのが、「自分が売った部分だけ1億円以下ならいい」とは限らないことです。
土地を分割して売却した場合や、他の相続人が別の部分を売却した場合などには、それらを含めて1億円以下かどうかを判定するケースがあります。
「1億円を超えそうだから分けて売ればいい」という単純な話ではありません。
親族への売却では使えない
売却先にも条件があります。
親子や夫婦、生計を一にする親族など、一定の「特別の関係がある人」に売却した場合は対象になりません。
たとえば、「兄弟間で売買という形にして、この特例を使おう」と考えても、関係性によっては適用できません。
「3,000万円控除=3,000万円もらえる」ではない
ここも誤解しないようにしましょう。
3,000万円特別控除とは、国から3,000万円を受け取れる制度ではありません。
不動産を売却した際の「譲渡所得」から最高3,000万円を差し引ける制度です。
そのため、そもそも譲渡所得が発生していなければ、3,000万円の控除枠があるからといって、その分のお金が戻ってくるわけではありません。
使うには確定申告が必要
要件を満たしていても、自動的に税金が安くなるわけではありません。
特例を利用するためには、必要書類を添付して確定申告を行う必要があります。
代表的なものとして、
- 譲渡所得の内訳書
- 不動産の登記事項を確認できる書類等
- 市区町村が発行する「被相続人居住用家屋等確認書」
- 売買契約書の写しなど売却代金を確認できる書類
- 売却方法によっては耐震基準への適合や取壊しを確認できる書類
などが必要になります。
特に「被相続人居住用家屋等確認書」は、対象不動産の所在地を管轄する市区町村へ申請して取得する書類です。
売却が終わってから慌てないよう、事前に必要書類を確認しておきましょう。
実家を相続したら、売る・残すを早めに判断する
この制度を知ると、相続した実家について「とりあえず空き家のまま置いておこう」という判断が必ずしも得策ではないことが分かります。
相続不動産を所有していれば、固定資産税や管理費、草刈り、修繕などの負担が続きます。
さらに、3,000万円特別控除には売却期限があります。
誰も住む予定がないのであれば、まずは、
- この家を今後利用する予定があるのか
- 売却した場合いくらになるのか
- 3,000万円特別控除を利用できそうか
- 建物を残して売るのか、解体するのか
- 兄弟など他の相続人との遺産分割をどうするのか
を早めに整理することが大切です。
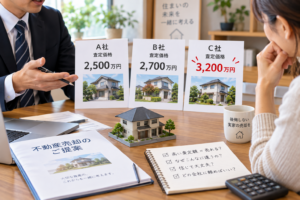
特に売却価格については、査定を受けたからといって必ず売却しなければならないわけではありません。
「売るかどうかを決めるために、まず現在の価値を知る」という使い方もできます。
まとめ|3,000万円特別控除は「売ってから調べる」では遅い
相続した実家の売却で利用できる可能性がある「空き家の3,000万円特別控除」。
非常に大きな税制優遇ですが、重要なのは売却前から要件を確認しておくことです。
特に確認しておきたいのは、次のポイントです。
- 昭和56年5月31日以前に建築された家屋か
- 区分所有建物ではないか
- 相続開始直前に原則として被相続人以外が住んでいなかったか
- 相続後に貸したり、住んだり、事業に使ったりしていないか
- 耐震改修・取壊し等の要件を満たせるか
- 相続開始から3年を経過する日の属する年の12月31日までに売却できるか
- 売却代金が1億円以下か
- 親族など一定の特別関係者への売却ではないか
そして、2026年9月現在、現行制度の適用期限は2027年12月31日までです。
相続した実家は、「いつか考えればいい」と放置しているうちに、税制上有利な選択肢を失ってしまうことがあります。
売るか、残すか。それを決めるためにも、まず不動産の価値と利用できる制度を把握する。
それが、相続した実家で後悔しないための第一歩です。
※本記事は2026年9月時点の制度に基づく一般的な解説です。個別の適用可否や税額については、税務署または税理士等の専門家へご確認ください。
コメント