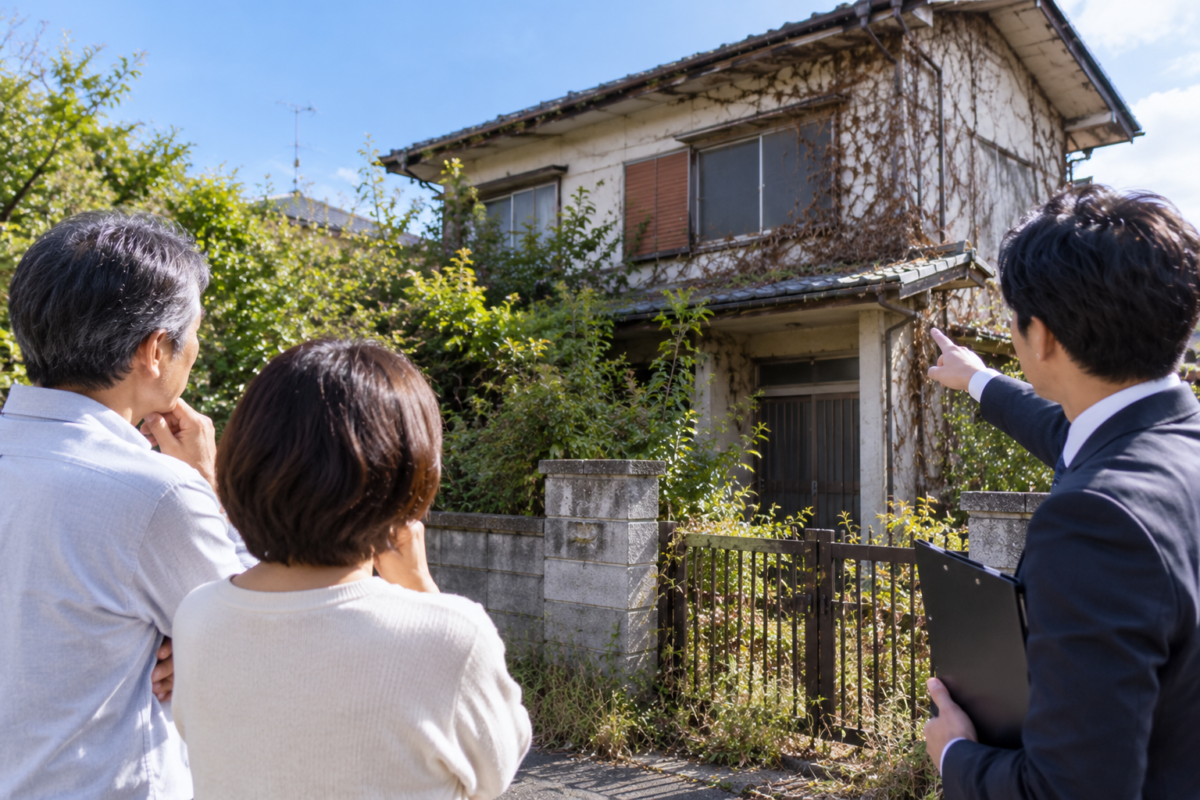
親から実家を相続したものの、誰も住む予定がない。
「すぐに売る必要もないし、とりあえず空き家のままでいいか」
そう考えている方は少なくありません。
ところが、空き家は「誰も住んでいないだけ」ならまだしも、管理されない状態が続くと話が変わってきます。
状態によっては自治体から「管理不全空家」や「特定空家」として指導等の対象となり、さらに「勧告」を受けると、土地に適用されていた固定資産税等の住宅用地特例が受けられなくなる可能性があります。
よく「空き家を放置すると固定資産税が6倍になる」と言われるのは、このためです。
ただし、空き家になった瞬間に税金が6倍になるわけでも、「特定空家」に指定された瞬間に6倍になるわけでもありません。
今回は、空き家の固定資産税が高くなる仕組みと、「管理不全空家」「特定空家」とは何なのか、そして相続した実家を売却するならどのタイミングで動き始めるべきなのかを、実際のスケジュールに沿って解説します。
そもそも、なぜ家が建っていると固定資産税が安くなる?
住宅が建っている土地には、「住宅用地の特例」という固定資産税の軽減措置があります。
代表的なのが、住宅1戸につき200㎡までの「小規模住宅用地」です。
この部分については、固定資産税の課税標準が原則として価格の6分の1になります。
200㎡を超える一定の住宅用地についても、「一般住宅用地」として課税標準が原則3分の1になります。
そのため、古い家であっても建物が残っていることで、土地の固定資産税が低く抑えられているケースがあります。
これが、よく聞く「古い家を壊すと固定資産税が上がる」という話の背景です。
「空き家の固定資産税が6倍」は半分正解、半分誤解
ここは誤解されやすいので、整理しておきましょう。
単に誰も住まなくなったからといって、翌日から固定資産税が6倍になるわけではありません。
問題になるのは、適切に管理されない状態が続いた場合です。
空家等対策特別措置法では、問題のある空き家について自治体が所有者に指導や勧告などを行う仕組みがあります。
そして、一定の「管理不全空家」または「特定空家」について市区町村から勧告を受けると、その敷地は住宅用地特例の対象から外れます。
小規模住宅用地では、それまで固定資産税の課税標準が6分の1に軽減されていたため、これがなくなることを指して「固定資産税が6倍」と表現されることがあります。
ただし、実際の納税額が必ずきっちり6倍になるわけではありません。
固定資産税の計算には負担調整措置なども関係するため、「住宅用地特例がなくなり、固定資産税等が大幅に上がる可能性がある」と理解しておくのが正確です。
「特定空家」になるのはどんな家?
では、どのような空き家が「特定空家」と判断されるのでしょうか。
法律上、主に次のような状態が問題になります。
- そのまま放置すると倒壊など、著しく保安上危険となるおそれがある
- そのまま放置すると著しく衛生上有害となるおそれがある
- 適切に管理されておらず、著しく景観を損なっている
- その他、周辺の生活環境を守るために放置することが不適切な状態にある
たとえば、屋根や外壁が崩れかけている、庭木や雑草が道路や隣地まで伸びている、害虫・害獣などの問題が発生している、といった状態です。
つまり、単純に「築50年だから特定空家」になるわけではありません。
古くてもきちんと管理されていれば、それだけを理由に特定空家になるわけではないのです。
実は「特定空家」の一歩手前でも対象になる
ここは現在の空き家制度で非常に重要なポイントです。
以前は「特定空家」になってからの対応が中心でした。
しかし2023年12月に施行された改正空家法によって、「管理不全空家」という仕組みが設けられました。
管理不全空家とは、適切な管理が行われておらず、そのまま放置すれば特定空家になるおそれがある空き家です。
つまり、まだ倒壊寸前というほど深刻ではなくても、
「このまま放っておいたら危ないですよ」
という段階から自治体が対応できるようになっています。
そして管理不全空家についても、自治体から指導を受け、それでも改善せず「勧告」を受けると、住宅用地特例から外れる可能性があります。
「特定空家になるまでは放置しても大丈夫」ではありません。
「指導」と「勧告」はまったく違う
自治体から通知が届いた場合、特に注意したいのが「勧告」という言葉です。
管理不全空家の場合、おおまかな流れは、
指導 → 勧告
となります。
特定空家では、状態や手続きに応じて、
助言・指導 → 勧告 → 命令 → 行政代執行
と進む可能性があります。
住宅用地特例との関係で重要なのは「勧告」です。
勧告を受けた土地は、固定資産税等の住宅用地特例の対象から除外されます。
「役所から手紙が来ているけれど、また今度見ればいいか」
これは避けたいところです。
自治体から空き家の管理について連絡が来たら、内容を確認し、早めに対応しましょう。
相続した実家を放置すると「税金」以外にもお金がかかる
空き家問題で怖いのは、固定資産税だけではありません。
所有している限り、
- 庭木の剪定・草刈り
- 建物の修繕
- 火災保険
- 水道・電気などの維持費
- 遠方の場合の交通費
- 害虫・害獣対策
- 残置物の処分
などの負担が発生します。
しかも建物は、使わなければ状態が維持されるわけではありません。
換気されない、雨漏りに気づかない、庭木が伸びる、小さな破損を放置する。
こうしたことが積み重なることで、少しずつ状態が悪くなっていきます。
さらに建物の状態が悪くなれば、将来売却するときにも影響します。
「売らずに置いておけば現状維持」ではないということです。
じゃあ、いつから実家の売却を考えればいい?
ここからが本題です。
相続した実家に誰も住む予定がなく、将来的には売却する可能性が高いのであれば、どのタイミングで動けばいいのでしょうか。
おすすめしたいのは、「特定空家に指定されそうになってから」ではなく、相続直後から出口を考えることです。
一つのモデルケースとして、次のようなスケジュールを考えてみましょう。
【相続発生~3か月】まず「残す・売る」を家族で話し合う
相続が発生した直後は、葬儀、役所への届出、預貯金、保険など、さまざまな手続きがあります。
そのため実家のことは後回しになりがちです。
しかし、この段階で少なくとも、
- 今後誰かが住む予定はあるか
- 賃貸として利用する可能性はあるか
- 家族の誰も必要としていないか
- 売却する可能性が高いか
くらいは話し合っておきたいところです。
誰も使わないのであれば、早い段階で「売却も選択肢」と考えておくと、その後の遺産分割も進めやすくなります。
【1~6か月】相続登記と並行して「いくらで売れそうか」を調べる
不動産を相続した場合には、相続登記も必要です。
2024年4月から相続登記は義務化されており、原則として、不動産を相続したことを知った日から3年以内に申請する必要があります。
ただし、売却を考えているのであれば、3年間待つ理由はありません。
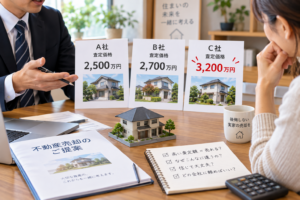
相続登記の準備と並行して、実家の査定を受けてみましょう。
ここで大切なのは、査定=売却決定ではないということです。
「この家なら2,500万円くらいで売れる可能性がある」
「建物は古いが、土地として需要がある」
「通常の仲介では時間がかかりそうだが、買取なら可能性がある」
こうした情報が分かれば、家族の話し合いも具体的になります。
【3~6か月】遺産分割で「とりあえず共有」を選ばない
相続人が兄弟数人いる場合、注意したいのが共有名義です。
「今すぐ決められないから、とりあえず兄弟3人で3分の1ずつ」
としてしまうと、後から売却するときに共有者全員の協力が必要になります。
一人が売りたくないと言えば、簡単には進みません。
誰も住まないことが分かっているのであれば、売却して代金を分ける「換価分割」なども含め、出口を考えた遺産分割を検討しましょう。
不動産相続では、「どう相続するか」と「その後どう処分するか」をセットで考えることが重要です。
兄弟で実家を共有するリスクや、すでに共有名義にしてしまった場合の解決方法については、こちらの記事で詳しく解説しています。
▶ 兄弟3人で実家を共有すると揉める?売却に向けた「単独名義化」の方法
【6か月~1年】売ると決めたら、売却活動を始める
実家を売却すると決めたら、不動産会社と媒介契約を結び、売却活動を始めます。
ここで、
「もう少し待てば値上がりするかもしれない」
「急いでいないから数年置いておこう」
と考えることもあるでしょう。
もちろん、すべての空き家を急いで売る必要はありません。
ただし、保有している間の維持費と建物の劣化、固定資産税、将来の修繕費まで含めて判断する必要があります。
特に遠方の実家は、自分では管理できているつもりでも、現地では雑草や庭木、外壁、屋根などの状態が悪化していることがあります。
売却前に「解体するか」は慎重に
古い実家の場合、
「どうせ売るなら先に家を壊して、更地にした方が売りやすいのでは?」
と思うかもしれません。
しかし、自己判断で先に解体するのはおすすめできません。
建物を取り壊すことで住宅用地特例が使えなくなり、翌年度以降の土地の固定資産税等が上がる可能性があるからです。
また、不動産会社によっては、古家付き土地としてそのまま販売した方がよいと判断することもあります。
さらに、相続した空き家の売却では、一定の要件を満たせば譲渡所得から最高3,000万円を控除できる「空き家の3,000万円特別控除」を利用できる可能性もあります。
相続した実家を売却する際は、一定の要件を満たせば、譲渡所得から最高3,000万円を控除できる特例があります。ただし、売却期限や建物の耐震性、解体のタイミングなどに注意が必要です。
▶ 相続した実家の「3,000万円特別控除」|売却期限と適用要件を詳しく解説
売却方法や取壊しのタイミングが税制に影響することもあるため、解体する前に売却方法と税金を確認することが大切です。
自治体から「指導」が来たら、売却を急いだ方がいい?
もし自治体から管理不全空家などに関する指導が届いたら、放置は禁物です。
ただし、「通知が来たから今すぐ安値で売るしかない」という意味でもありません。
まず求められている管理上の問題を確認します。
庭木の剪定、破損部分の補修、ゴミの撤去など、必要な対応を行うことで状態を改善できる場合があります。
そのうえで、今後も所有し続ける理由がないのであれば、売却を本格的に検討しましょう。
大切なのは「勧告」まで何もしないことを避けることです。
売れない実家なら「買取」という選択肢もある
築年数が古い、地方にある、残置物が多いなどの理由で、通常の仲介ではなかなか買主が見つからないこともあります。
その場合、不動産会社による「買取」という方法もあります。
一般的に買取価格は仲介による売却価格より低くなる傾向がありますが、買主を探す期間を短縮しやすいことや、物件の状態によっては現状のまま相談できることなどがメリットです。
「仲介で高く売る」ことだけが正解とは限りません。
空き家を何年間も維持する費用や管理の手間まで考えると、多少価格を下げてでも早く手放した方が結果的に負担が少ないケースもあります。
まずは「売れる家なのか」を知るところから始める
相続した実家について、
「こんな古い家、どうせ売れない」
と最初から諦めてしまう方もいます。
しかし、建物そのものに価値がなくても、土地に需要がある場合があります。
隣接地の所有者が購入を希望するケースもあれば、不動産会社が買取できるケースもあります。
売却できるかどうかは、実際に不動産市場で評価してもらわなければ分かりません。
だからこそ、空き家を相続したら、
「売ると決めてから査定する」のではなく、「売るかどうかを決めるために査定する」
という考え方も重要です。
まとめ|空き家は「問題が起きてから売る」のでは遅い
空き家になっただけで、すぐに固定資産税が6倍になるわけではありません。
しかし、管理状態が悪化して「管理不全空家」や「特定空家」となり、市区町村から勧告を受ければ、住宅用地特例が適用されなくなる可能性があります。
さらに、空き家を所有している間にも、固定資産税、修繕、草刈り、保険などの費用は発生し続けます。
誰も住む予定のない実家を相続したのであれば、
- 相続直後から「残す・売る」を家族で話し合う
- 相続登記と並行して査定を受ける
- 共有名義にする前に将来の売却方法まで考える
- 売却するなら早めに不動産会社へ相談する
- 解体は売却方法と税金を確認してから決める
という順番で動くと、選択肢を残しやすくなります。
「まだ特定空家じゃないから大丈夫」ではなく、「問題のない今だからこそ売り方を選べる」。
これが、相続した空き家を処分するときの大切な考え方です。
実家を残すのか、売るのか、まだ決めていなくても構いません。
まず現在の価値を知り、年間の維持費と比較してみる。
そのうえで「持ち続ける理由があるのか」を考えることが、空き家を負動産にしないための第一歩です。
※本記事は2026年9月時点の制度に基づく一般的な解説です。固定資産税の具体的な税額や空き家に対する措置は、物件所在地の自治体等へご確認ください。
コメント