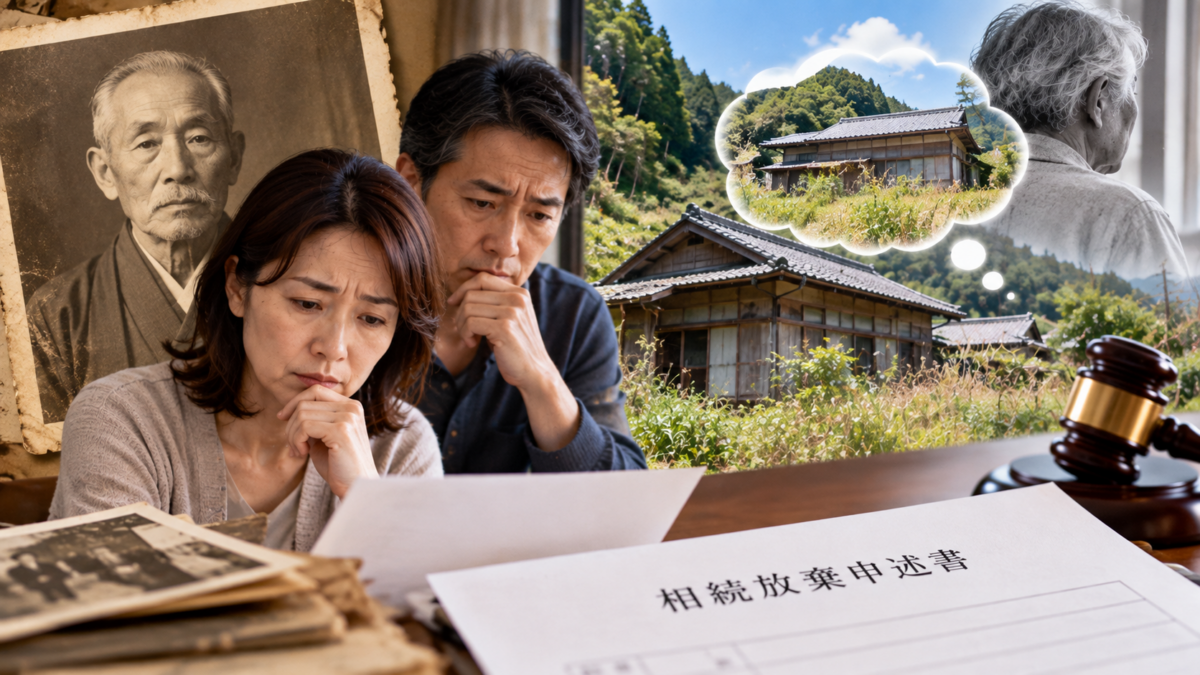
「相続放棄は、亡くなってから3か月以内にしなければならない」
そんな話を聞いたことはありませんか?
確かに、相続放棄には原則として3か月という期間が設けられています。
では、亡くなったのが昭和の時代だったらどうでしょうか。
10年、20年、あるいはそれ以上前に亡くなった人の相続について、今さら相続放棄をすることはできるのでしょうか。
実は、相続実務に携わる中で、昭和に亡くなった祖父の相続について、数十年後に相続放棄の申述が受理されたケースを経験したことがあります。
しかも、相談者は最近亡くなった父の相続については、すでに承認していました。
きっかけは、親戚との何気ない会話です。
今回はこの事例をもとに、相続放棄の3か月という期間の考え方や、昔の相続が突然発覚した場合の注意点、そして家庭裁判所に提出する「事情説明書」の重要性についてお話しします。
※本記事は、実際に携わった相続実務をもとに、個人が特定されないよう一部の事情を一般化して紹介しています。相続放棄の申述が受理された事実と、法律上の有効性が最終的に確定することは別であり、同様の結果を保証するものではありません。
昭和に亡くなった祖父の不動産が、突然問題になった
相談者のお父様が亡くなったのは、比較的最近のことでした。
相談者は父の相続について承認し、必要な相続手続きを進めていました。
ところが、あるとき親戚と会った際に、思いがけない話を聞きます。
「そういえば、田舎におじいちゃん名義の不動産が残っているよ」
祖父が亡くなったのは、昭和の時代。
何十年も前のことです。
相談者は、それまで祖父名義の不動産について、父が相続に関係する立場だったことを認識していませんでした。
当然、自分自身が父を通じて、その不動産の相続問題に関わることになるとも考えていなかったのです。
「父の相続は引き受けました。でも、祖父名義の田舎の不動産まで引き継がなければならないのでしょうか?」
そんな不安を抱えて相談に来られました。
父の相続は承認した。でも祖父の相続は放棄したい
この相談には、通常の相続放棄とは異なる難しさがありました。
まず、相談者は父の相続について、すでに承認していました。
そして、祖父が亡くなったのは数十年前です。
単純に考えると、祖父の死亡から3か月どころか、何十年も経過しています。
しかし、ここで重要になるのが、祖父の相続について、父がどのような立場にあったのかという点です。
祖父が亡くなった際、父がすでに相続を承認していたのであれば、その権利義務は原則として父の財産に組み込まれます。
その場合、父の相続を承認した子が、祖父名義の不動産だけを切り離して放棄することは、原則としてできません。
一方、父が祖父の相続について承認・放棄をする機会を持たないまま死亡したなど、一定の要件を満たす場合には、父の相続人が祖父の相続について選択できる余地があります。
これに関係するのが、次に説明する「再転相続」という考え方です。
再転相続とは?父の相続を承認していても祖父の相続を放棄できる場合がある
再転相続とは、先に亡くなった人の相続について、相続人が承認するか放棄するかを決めないまま熟慮期間内に死亡し、その相続人にさらに相続が発生することです。
例えば、次のようなケースです。
- 祖父が亡くなる
- 祖父の相続人である父が、祖父の相続について承認・放棄をしないまま死亡する
- 父の相続人である子が、父と祖父の相続について判断する立場になる
このような場合、一定の要件のもとで、子は父の相続を承認しながら、祖父の相続については放棄するという選択が可能になることがあります。
ここで注意したいのは、祖父の不動産が父名義に登記されていないからといって、父が祖父の相続を承認していなかったことにはならないという点です。
不動産の登記名義が何十年も祖父のままでも、父が法律上すでにその権利を相続している場合はあります。
そのため、今回のような事例では、単に登記名義や死亡日だけを見るのではなく、相続関係や過去の経緯を慎重に整理する必要があります。
相続放棄の3か月は、必ずしも死亡日から数えるわけではない
相続放棄の熟慮期間は、民法915条により、原則として「自己のために相続の開始があったことを知った時」から3か月とされています。
つまり、単純に死亡日から3か月と決まっているわけではありません。
また、最高裁判所は令和元年8月9日の判決で、再転相続における熟慮期間の起算点について重要な判断を示しています。
再転相続人が、先に死亡した相続人から、さらに前の相続についての相続人としての地位を承継した事実を知った時が、起算点となるという考え方です。
ただし、これは再転相続の要件を満たすことが前提です。
祖父が何十年も前に亡くなっていたからといって、当然にこの判例を利用できるわけではありません。
また、相続財産が全くないと信じており、そう信じたことに相当な理由があった場合などには、財産の存在を認識した時から3か月以内の申述が受理されることもあります。
「死亡から3か月を過ぎたから絶対に無理」と決めつける必要はありませんが、「知らなかったと言えばいつでも放棄できる」というものでもありません。
最大の問題は、亡くなった父に確認できないこと
今回の事例で難しかったのは、父が祖父の相続をどのように認識し、扱っていたのかを、本人に確認できないことでした。
祖父が亡くなったのは昭和。
父もすでに亡くなっています。
父は祖父名義の不動産の存在を知っていたのか。
祖父の相続について、何らかの手続きをしたことがあったのか。
相続財産を管理したり、処分したりしたことがあったのか。
これらは、相続放棄の可否を検討するうえで重要な事情です。
しかし、何十年も前の出来事について、すべてを明確にすることは簡単ではありません。
そこで重要になるのが、現在確認できる事実と、確認できない事実を区別することです。
相談者自身が知らなかったことと、父自身も知らなかったことは同じではありません。
父に確認できない以上、父が「絶対に知らなかった」と断定することもできません。
こうした事情を踏まえながら、申述の前提となる事実関係を整理する必要がありました。
家庭裁判所への事情説明書は、何を書くかが重要
今回の相続放棄では、家庭裁判所に提出する事情説明書を丁寧に作成しました。
相続放棄の申述書には、相続開始を知った日や放棄の理由などを記載する欄があります。
しかし、数十年前の相続が関係する複雑なケースでは、それだけで事情を十分に説明できるとは限りません。
そこで、家庭裁判所が疑問に思う可能性のある点を想定し、経緯が分かるように整理しました。
1.いつ、何をきっかけに知ったのか
今回であれば、親戚と会った際に、祖父名義の不動産について話を聞いたことが発端でした。
単に「最近知りました」と書くだけではなく、いつ頃、誰から、どのような話を聞き、それによって何を初めて認識したのか。
この時系列は重要です。
2.それまで知らなかった事情は何か
祖父が亡くなった当時、相談者はどのような立場にあったのか。
祖父の財産や相続について、どの程度の情報を持っていたのか。
なぜ、これまで祖父名義の不動産について相続の問題があると認識していなかったのか。
単なる結論ではなく、具体的な経緯を説明する必要があります。
3.父の相続と祖父の相続を区別する
父の相続を承認したことと、祖父の相続についてどのような選択ができるかは、法的に整理して検討しなければなりません。
「父の相続は承認したが、祖父の相続は放棄したい」という希望だけでは足りません。
父の相続を承認した時期や、祖父の相続との関係、過去の承認状況などを確認することが必要です。
4.分からないことを、分かったことにしない
これは事情説明書を作成する際に、特に大切だと感じる点です。
何十年も前の相続について、すべての事情が明らかになるとは限りません。
確認できないことまで断定したり、都合のよい説明を作ったりするべきではありません。
確認できた事実、本人から聞き取った内容、資料では確認できない事項を区別し、矛盾のない説明を組み立てる。
事情説明書は、単に文章を上手に書けばよいというものではありません。
事実関係を正確に伝えるための書面なのです。
結果は、追加照会なしで相続放棄の申述が受理された
今回の事例では、事情説明書を作成し、必要書類とともに家庭裁判所へ提出しました。
結果として、追加の照会や補足説明を求められることなく、祖父の相続について相続放棄の申述が受理されました。
昭和に亡くなった祖父の相続について、数十年後に申述が受理されたのです。
もっとも、家庭裁判所がどの事情をどのように評価したのか、その具体的な理由まで示されたわけではありません。
したがって、事情説明書を詳しく作成したことだけが受理の理由だったと断定することはできません。
また、家庭裁判所による相続放棄の申述受理は、その相続放棄が後日争われた場合の実体法上の有効性まで確定させるものではありません。
それでも、複雑な事情を事前に整理し、必要な説明を尽くすことの重要性を感じた事例でした。
「事情説明書を書けば何とかなる」は危険
ここまで読むと、
「相続放棄は3か月を過ぎても、事情説明書を詳しく書けば認めてもらえるのでは?」
と思うかもしれません。
しかし、そうではありません。
例えば、次のような事情がある場合には注意が必要です。
- 以前から相続人であることを認識していた
- 熟慮期間がすでに経過し、法律上単純承認したとみなされる状態にある
- 相続財産を処分するなど、法定単純承認に該当する行為をしている
- 先に亡くなった相続人が、すでにその相続を承認していた
- 特定の不動産だけを相続せず、その他の財産は取得したいと考えている
相続放棄は、原則として対象となる被相続人の財産や債務をまとめて引き継がないという手続きです。
不要な土地だけを選んで放棄する制度ではありません。
そして、法律上すでに承認したことになっている相続を、事情説明書の書き方だけで自由に覆せるわけでもありません。
重要なのは、文章のテクニックではなく、法律上、相続放棄をする余地がある事案なのかを正しく見極めることです。
昔の相続が突然発覚したら、まず確認したいこと
今回のように、親や祖父母が亡くなってから長い年月が経過し、突然相続の問題が持ち上がることがあります。
そんなときは、慌てて相続放棄の申述書を書く前に、次の点を確認することが大切です。
- 誰が、いつ亡くなったのか
- それぞれの相続人は誰なのか
- 今回初めて知った事実は何なのか
- その事実を、いつ、誰から知らされたのか
- 以前の相続人が財産を承認・処分していた事情はないか
- 不動産以外の相続財産や債務はないか
- 相続放棄以外の方法で解決できる問題ではないか
特に、古い相続では戸籍をさかのぼって確認する必要があり、相続関係が複雑になっていることも少なくありません。
また、相続放棄が難しい場合でも、共有関係の整理や不動産の売却など、別の方法を検討できることがあります。
▶ 兄弟で実家を共有すると揉める?共有名義のリスクと単独名義化の方法
なお、相続放棄が認められない場合に、不動産だけを国に引き取ってもらう「相続土地国庫帰属制度」を検討できることもありますが、建物の有無や土地の状態など厳しい要件があります。
借金だけでなく「いらない不動産」も相続放棄の相談につながる
相続放棄というと、亡くなった人に借金があった場合の手続きという印象が強いかもしれません。
しかし、実際には不動産がきっかけになる相談もあります。
例えば、
- 遠方にあるため管理できない土地
- 何十年も利用していない田舎の不動産
- 売却が難しい山林や農地
- 固定資産税や草刈りなどの負担が続く土地
- 親族間で長年名義変更されていない不動産
こうした不動産について、相続人が「できれば引き継ぎたくない」と考えることは珍しくありません。
ただし、相続放棄は特定の不動産だけを手放す手続きではないため、相続関係や財産全体を確認したうえで判断する必要があります。
また、すでに不動産を相続している場合には、売却して管理負担を解消する方法も考えられます。
▶ 相続した不動産の査定額は高ければいい?不動産会社選びで失敗しないための注意点
まとめ|数十年前の相続でも、最初から諦める必要はない
今回ご紹介したのは、昭和に亡くなった祖父の相続について、父の死亡後に問題が発覚し、数十年後に相続放棄の申述が受理された事例です。
相談者は父の相続については承認していました。
しかし、祖父名義の不動産について父が相続に関係する立場だったことを知らず、親戚との会話をきっかけに初めて問題を認識しました。
その後、相続関係や判明した経緯を整理し、家庭裁判所へ事情説明書を提出したところ、追加照会なく申述が受理されました。
この経験から伝えたいことは、二つあります。
一つは、相続放棄の3か月という期間は、死亡日だけを見て機械的に判断できるものではないということ。
もう一つは、複雑な相続ほど、事実関係を正確に整理し、家庭裁判所へ伝えることが重要だということです。
ただし、相続放棄ができるかどうかは、過去の承認状況や熟慮期間の起算点などによって異なります。
何十年も前の相続だから必ず無理というわけではありません。
反対に、知らなかったと説明すれば必ず認められるわけでもありません。
もし、親戚から突然「昔の相続が残っている」と知らされたら、まずはその話を聞いた日付や経緯を記録し、関係資料を確認してください。
そして、相続放棄を希望する場合には、できるだけ早く専門家へ相談することをおすすめします。
昔の相続問題は、時間がたっているからこそ難しい。
だからこそ、最初の事実確認と対応が大切なのです。
コメント