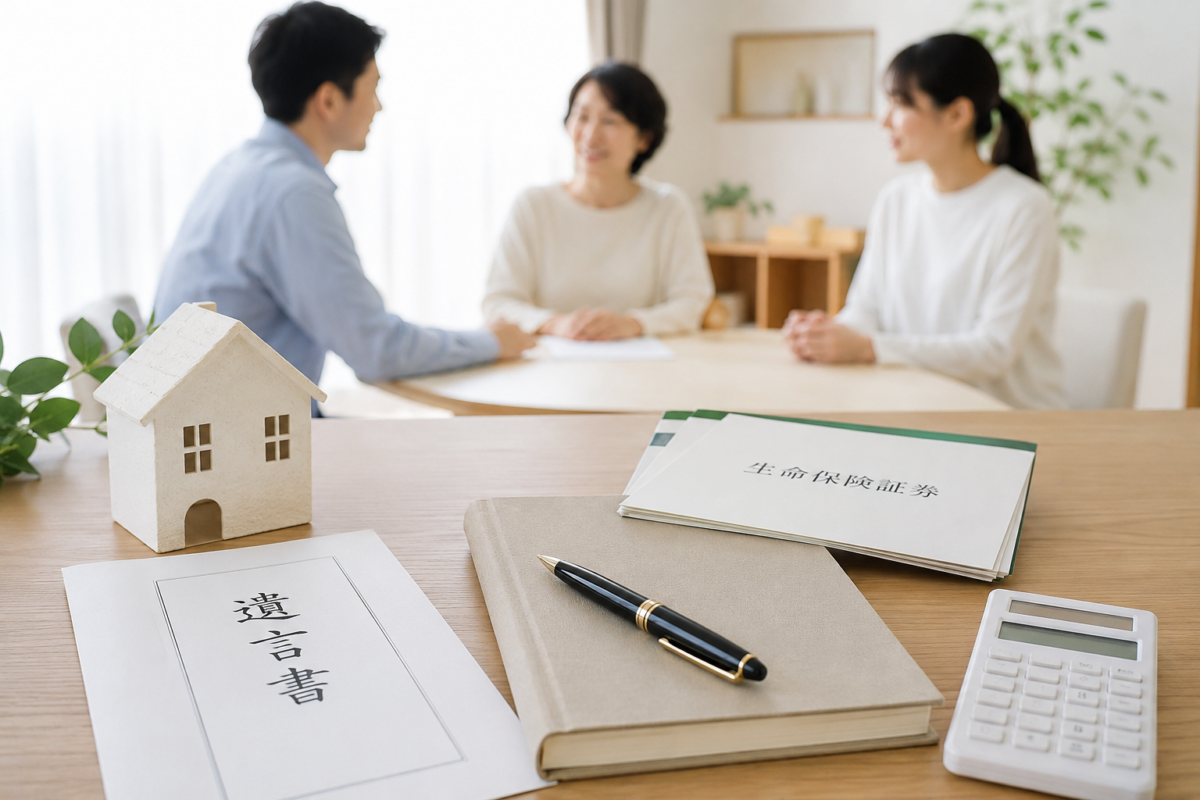
「自宅は、同居している長男に残したい」
親としては、ごく自然な希望かもしれません。
しかし、相続財産の大部分を自宅不動産が占めている場合、この希望をそのまま実現しようとすると、思わぬ問題が生じることがあります。
長男に自宅を残せば、他の子供に渡せる財産が少なくなる。
かといって公平に分けようとすれば、自宅を売却しなければならない。
こうした「不動産はあるけれど、現金が少ない相続」は、遺産分割が難しくなりやすい典型的なケースです。
そこで、生前の相続対策として検討したいのが、「遺言書」と「生命保険」の組み合わせです。
遺言書によって「誰に何を残すのか」を決め、生命保険によって「その相続を実現するための現金」を準備する。
この2つを上手に組み合わせることで、家族に難しい遺産分割を残さず、自宅などの大切な財産を希望する人へ承継しやすくなります。
相続でもめる原因は「財産が少ないこと」もある
相続トラブルというと、何億円もの財産をめぐって親族が争う場面を想像するかもしれません。
しかし、実際には財産がそれほど多くなくても、遺産分割が難しくなることがあります。
例えば、次のような家庭です。
- 相続人は長男と長女の2人
- 自宅不動産:3,000万円
- 預貯金:500万円
- 長男は親と同居している
- 長女は結婚して別の場所に住んでいる
財産の合計は3,500万円です。
親としては、「長男が住んでいるのだから、自宅は長男に残したい」と考えていました。
ところが、何も準備しないまま相続が発生すると、長男と長女で遺産分割について話し合わなければなりません。
長男が自宅を取得し、長女が預貯金500万円を取得するとすれば、取得する財産の金額には大きな差が生じます。
だからといって、自宅を売却して現金に換えてしまえば、長男は住み慣れた家を失うことになります。
財産の総額ではなく、「分けられる現金が足りない」ことが相続トラブルの原因になる。
ここが重要なポイントです。
まず遺言書で「自宅は長男へ」と決めておく
こうしたケースで、まず検討したいのが遺言書です。
遺言書がなければ、相続人全員による遺産分割協議によって、誰がどの財産を取得するのかを決めるのが原則です。
一方、有効な遺言書を作成して、
「自宅不動産は長男に相続させる」
と指定しておけば、原則としてその遺言に従って相続手続きを進めることができます。
これは非常に大きな意味があります。
「長男が自宅を取得すること」そのものを、相続発生後に兄妹で一から話し合って決める必要がなくなるからです。
親自身が元気なうちに財産の行き先を決めておく。
それだけでも、残された家族の負担は大きく変わります。
でも「長男に自宅を残す」だけでは不十分
ここで終わらないのが相続対策の難しいところです。
例えば、先ほどの財産をもう一度見てみましょう。
- 自宅:3,000万円
- 預貯金:500万円
- 相続人:長男・長女
遺言書によって、自宅3,000万円を長男へ、預貯金500万円を長女へ相続させるとします。
親としては、
「家は長男に必要だから仕方がない。長女には預金を全部残したのだから大丈夫だろう」
と思うかもしれません。
しかし、ここで考えなければならないのが遺留分です。
遺言書があっても「遺留分」の問題は残る
遺留分とは、兄弟姉妹以外の一定の法定相続人に保障されている最低限の取り分です。
今回のように、配偶者がおらず、長男と長女の2人が相続人であるケースでは、それぞれの法定相続分は2分の1です。
そして、直系尊属のみが相続人となる場合を除き、遺留分全体は原則として遺留分算定の基礎となる財産の2分の1です。
したがって、単純化したこの事例では、長女の個別的遺留分は、
3,500万円 × 1/2 × 1/2 = 875万円
となります。
長女が遺言によって取得する財産が預貯金500万円だけで、その他に遺留分の計算へ影響する事情がないと仮定すると、単純計算では375万円不足することになります。
長女がそのまま納得すれば問題にならないこともあります。
しかし、長女が遺留分侵害額請求をすれば、長男に金銭の支払いが必要となる可能性があります。
現在の遺留分は原則「お金で払う」
ここは、生命保険を考えるうえで非常に重要です。
現在の民法では、遺留分を侵害された相続人は、遺留分侵害額に相当する金銭の支払いを請求する仕組みになっています。
つまり、長女が遺留分侵害額請求をしたからといって、当然に自宅の一部が長女との共有になるわけではありません。
その代わり、自宅を取得した長男側には「支払うための現金」が必要になります。
ここで問題になります。
長男は3,000万円の自宅を相続しました。
しかし、3,000万円の不動産を相続したからといって、手元に3,000万円の現金があるわけではありません。
遺留分侵害額を支払う現金がなければ、自分の預金から支払う、借入れをする、場合によってはせっかく相続した不動産の売却を検討するといった事態にもなりかねません。
「家は残した。でも、その家を守るためのお金を残していなかった」
これでは、せっかく遺言書を作った意味が薄れてしまいます。
そこで生命保険の受取人を「長男」にする
そこで検討できるのが生命保険です。
例えば父親が被保険者となる生命保険に加入し、死亡保険金の受取人を長男に指定しておきます。
父親が亡くなると、長男は保険契約に基づき死亡保険金を受け取ります。
一般に、受取人が指定された死亡保険金は、保険契約に基づいて受取人が取得する受取人固有の財産と考えられ、原則として遺産分割の対象となる相続財産そのものではありません。
つまり、
- 遺言書によって自宅を長男へ残す
- 預貯金は長女へ残す
- 生命保険金は長男が受け取る
という設計をしておくことができます。
一見すると、
「ただでさえ自宅をもらう長男に、さらに生命保険まで渡すの?」
と思うかもしれません。
しかし、この生命保険には明確な役割があります。
長男に財産を多く与えることが目的ではなく、自宅を守るために必要となる現金を準備しておくことです。
生命保険を「遺留分の支払い原資」にする
例えば、長男が500万円の死亡保険金を受け取れるように準備していたとします。
先ほどの単純化した例では、長女の遺留分について375万円の不足が生じる可能性がありました。
長女から遺留分侵害額請求を受けた場合、長男は受け取った死亡保険金からその支払いに充てることができます。
もちろん、実際の遺留分侵害額は、生前贈与や債務なども含めて個別に計算する必要があります。
しかし、生前の段階で、
「この遺言を実現した場合、誰からどの程度の金銭請求を受ける可能性があるか」
を想定し、そのための資金を生命保険で準備しておくという考え方は、相続対策として有効な選択肢になります。
生命保険は「代償金」の準備にも使える
生命保険が役立つのは、遺留分への備えだけではありません。
不動産を一人の相続人に取得させる場合、他の相続人とのバランスを取るために代償金を支払う方法があります。
例えば、遺産分割における代償分割では、長男が自宅を取得する代わりに、長女へ一定額の金銭を支払うことで取得額を調整することがあります。
ところが、ここでも問題になるのは長男の現金です。
不動産はある。
でも現金がない。
これでは代償金を支払うことができません。
生命保険金を受け取れるよう準備しておけば、こうした代償金などの支払いに備えるための資金として活用することも考えられます。
つまり生命保険は、単に「相続人にお金を残す商品」ではなく、分けにくい財産を残す場合に、相続全体を成立させるための現金を準備する手段として見ることができます。
なぜ長女ではなく長男を受取人にするのか
ここは少し専門的ですが、大切なポイントです。
「長女の取り分が少ないのであれば、長女を生命保険金の受取人にすればいいのでは?」
と考える方もいるでしょう。
もちろん、家族間の公平感を考えて長女を受取人にする設計そのものが間違いというわけではありません。
ただし、死亡保険金は原則として受取人固有の財産です。
したがって、長女が生命保険金を受け取ったからといって、その金額が当然に「遺産から長女が取得した財産」として扱われ、遺留分の不足額がそのまま解消されるとは限りません。
一方、長男を受取人にしておけば、長男自身が遺留分侵害額請求などに対応するための現金を確保できます。
「誰に多く財産を渡したいか」だけではなく、
「相続が発生したとき、誰に現金が必要になるのか」
という視点で生命保険の受取人を考えることが重要です。
ただし「生命保険なら遺留分と無関係」とは限らない
ここには注意点があります。
死亡保険金は原則として受取人固有の財産であり、遺産分割の対象となる相続財産とは区別されます。
しかし、生命保険金については、保険金額、遺産総額に対する割合、同居や介護など被相続人との関係、各相続人の生活実態などを総合的に考慮した結果、他の相続人との間に著しい不公平が生じるような「特段の事情」がある場合には、特別受益に準じて持戻しの対象となることがあるとする最高裁判例があります。
そのため、
「生命保険にしておけば、いくら長男に渡しても相続とは完全に無関係」
と考えるのは適切ではありません。
生命保険金の額は、遺産全体とのバランスを考えて設計する必要があります。
生命保険には相続税の非課税枠もある
生命保険は、一定の場合には相続税の面でもメリットがあります。
被相続人が保険料を負担していた生命保険の死亡保険金を相続人が受け取った場合などには、相続税の課税対象となりますが、一定の要件を満たす場合には、
500万円 × 法定相続人の数
までの死亡保険金について非課税限度額が設けられています。
例えば法定相続人が長男と長女の2人であれば、一定の要件を満たす場合、死亡保険金について合計1,000万円まで非課税枠を利用できる可能性があります。
ただし、生命保険にかかる税金は、保険料を負担した人、被保険者、保険金受取人の組み合わせによって、相続税・所得税・贈与税のいずれが問題になるかが変わります。
相続対策として生命保険を利用するときは、単に保険金額だけを見るのではなく、契約形態まで確認することが重要です。
遺言書には「なぜこの分け方なのか」も残しておく
法律上きちんと対策をしていても、家族の感情まで完全にコントロールすることはできません。
長女からすれば、父親が亡くなった後に突然、
「自宅は全部兄に相続させる」
という遺言書が出てくれば、面白くないと感じることもあるでしょう。
そこで考えたいのが、なぜそのような財産の分け方にしたのかを伝えておくことです。
例えば、
「長男は長年この家で生活しているため、自宅は長男に残したい。一方で、長女にもできる限り財産を残せるよう預貯金を取得してもらうことにした」
といった考えを、生前に家族へ伝えておく方法があります。
また、遺言書には財産の処分とは別に、遺言を作成した理由や家族への思いを「付言事項」として記載することもできます。
付言事項には通常、財産の取得を指定するような法的拘束力はありません。
しかし、「なぜ兄だけ家をもらったのか」という疑問に対して、亡くなった本人の考えを残すことには意味があります。
「遺言書+生命保険」で相続を設計する
ここまでの話を整理してみましょう。
自宅3,000万円、預貯金500万円、相続人が長男と長女という家庭で、「自宅を長男に残したい」と考えている場合です。
生前に検討できる対策として、
- 遺言書で自宅を長男に相続させる
- 預貯金は長女に相続させる
- 生命保険の受取人を長男に指定する
- 長男が受け取る保険金を、遺留分侵害額請求などへの備えとして考える
- 家族へ財産の分け方を決めた理由を伝えておく
という設計が考えられます。
つまり、
遺言書は「誰に何を残すか」を決めるもの。
生命保険は「その相続を実現するために必要な現金」を準備するもの。
という役割分担です。
この考え方ができると、生命保険は単なる節税商品ではなく、相続を円滑に進めるための道具になります。
まとめ|円満な相続は「分け方」と「お金」をセットで準備する
相続対策で大切なのは、遺言書を書いて終わりにしないことです。
「自宅は長男に残す」
と決めたのであれば、次に考えるべきなのは、
「その結果、誰にいくらの現金が必要になるのか」
です。
遺留分侵害額請求を受ける可能性はないか。
代償金を支払う必要はないか。
そのとき、不動産を取得する相続人に十分な現金があるのか。
ここまで考えて初めて、現実に実行できる相続対策になります。
遺言書によって財産の行き先を決め、必要に応じて生命保険によって支払い原資となる現金を準備する。
さらに、なぜその分け方にしたのかを家族へ伝えておく。
円満な相続は、亡くなった後に家族が頑張って作るものではありません。
元気なうちに「分け方」と「お金」の両方を準備しておくことで、初めて実現しやすくなるものです。
特に、自宅や収益不動産、自社株など、簡単には分けられない財産が相続財産の大部分を占めている場合には、遺言書だけではなく、その遺言を実現するための資金まで含めて相続対策を考えてみることをおすすめします。
コメント