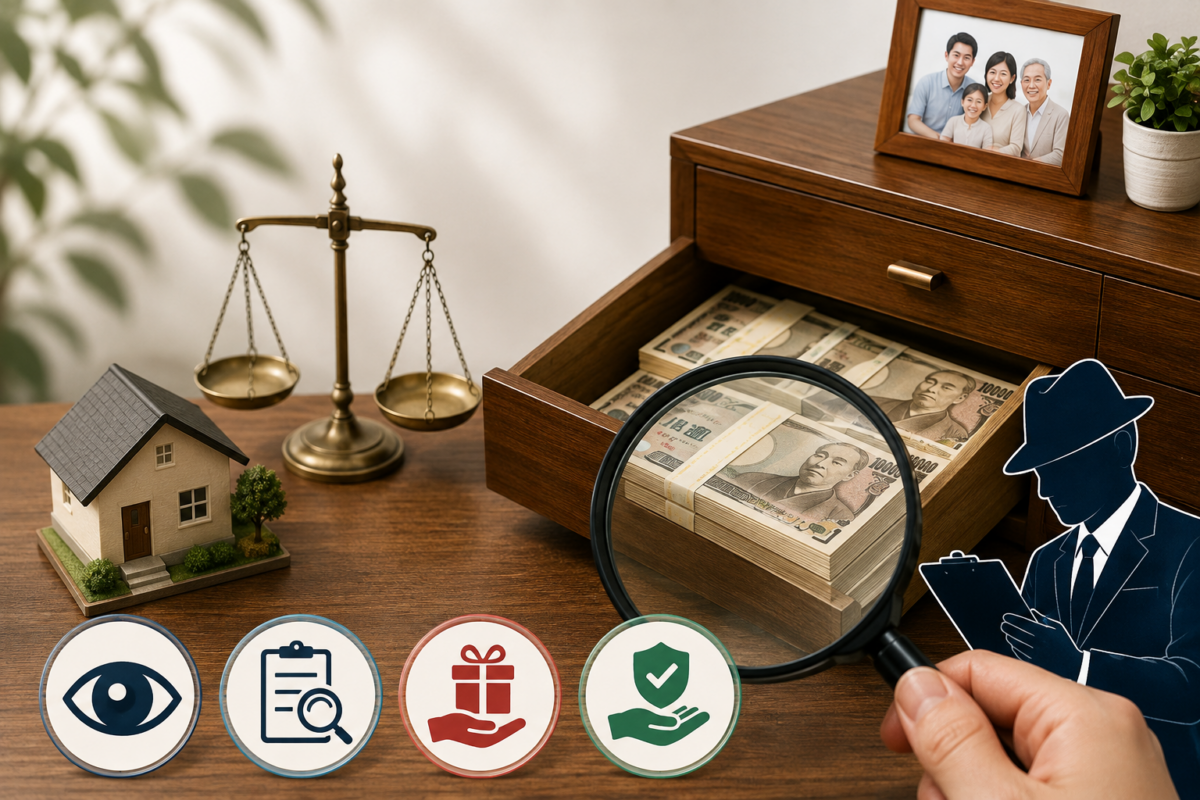
タンス預金(自宅内での現金保管)は、税務署に直接的に「バレている」わけではありませんが、相続税調査においては非常に高い確率で発見される可能性があり、最も狙われやすいポイントの一つです。
税務署は、故人の過去の所得や預貯金の流れ、そして相続発生後の家族の生活状況などから、不自然な現金の存在を推測・特定していきます。
タンス預金が税務署にバレる理由
税務署は、以下のような状況からタンス預金の存在を推測・特定します。
1. 過去の預金口座の動きからの推測
亡くなる直前や数年前から多額の現金が頻繁に引き出されている場合、その現金がどこへ行ったのかを調査します。特に使途が不明な多額の引き出しは、タンス預金や名義預金の温床と見なされます。また、故人の生涯所得や財産形成の状況と比較して、残っている預貯金が異常に少ない場合も疑われます。
2. 相続人への聞き取り調査
税務調査では、相続人(配偶者、子、孫など)に対して、故人の生前の暮らしぶり、金銭感覚、遺言の有無、自宅内の様子など詳細な聞き取りが行われます。この際、何気ない会話の中で「父は現金を大事にしていた」「家の中にまとまったお金があった」「金庫があった」といった情報が漏れると、それが調査の端緒となります。
3. 遺産全体との不整合
故人が生涯にわたって築いた財産(不動産、有価証券など)の規模と、申告された相続財産(特に現金預金)の額が大きく乖離している場合、税務署は「隠し財産があるのではないか」と疑います。例えば、高額な不動産を現金で購入していたり、生活費をどこからか捻出しているのに預金残高が増えていないといったケースです。
4. 名義預金の存在
故人の名義ではないが実質的には故人の財産である「名義預金」(故人が子や孫名義で作った口座で、印鑑や通帳を故人が管理しているもの)は、税務署は故人の相続財産と見なします。このような口座から現金が引き出されてタンス預金になっているケースも少なくありません。
5. 税務署の蓄積情報
税務署は、過去の確定申告情報、不動産登記情報、金融機関からの情報提供など、様々な情報を連携・分析しています。これにより、故人の財産状況をある程度把握しています。
相続税調査で狙われやすいポイント
相続税調査で特に重点的に調べられるのは、以下のような点です。
- 亡くなる直前の多額の現金引き出し: 最も疑われやすいパターンです。使途が不明な場合、タンス預金か生前贈与と見なされます。
- 名義預金の存在: 子や孫名義の預金口座で、故人が管理していたり資金が一方的に入金されている口座。
- 申告された相続財産が著しく低い場合: 故人の所得や生活水準から見て不自然なケース。
- 相続税の基礎控除ギリギリの申告: 基礎控除額以下のため申告不要な場合でも調査に入るケースがあります。
- 資金源不明な買い物: 過去の不動産購入や高額な買い物における資金源の不明瞭さ。
- 過去10年程度の出入金履歴: 預貯金の動き(過去10年間程度)。
- 生命保険の変動: 受取人変更や解約の有無。
- 評価が難解な財産: 非上場株式や貸付金などがある場合。
正しい生前贈与のポイント
タンス預金はリスクが高く、発覚した場合には追徴課税や加算税が課せられます。相続税対策を行うのであれば、「正しい生前贈与」を活用することが重要です。
1. 贈与の「意思表示」と「受諾」
贈与は、あげる人(贈与者)の「あげます」と、もらう人(受贈者)の「もらいます」という意思表示があって初めて成立します。子や孫が贈与されたことを知らず、通帳や印鑑を贈与者が管理している場合は「名義預金」とみなされるため注意が必要です。
2. 贈与の証拠を残す
税務署から問われた際に説明できる明確な証拠を残すことが不可欠です。金額の大小にかかわらず「贈与契約書」を作成・保管し、現金の手渡しではなく「銀行振込」を利用して記録を残しましょう。
3. 年間110万円の基礎控除(暦年贈与)の活用
年間110万円までの贈与であれば贈与税はかかりません。ただし、毎年決まった時期に同額を贈与し続けると「定期贈与」と判定されるリスクがあるため、時期や金額を少し変えたり毎年契約書を作成するなどの工夫が有効です。
4. 贈与税の申告
年間110万円を超える贈与があった場合は申告・納税が必要です。また、110万円以下であっても、あえて申告(納税額ゼロの申告)をして公的な記録を残す手法もあります。
5. 各種特例制度の活用
- 教育資金の一括贈与の特例: 最大1,500万円まで非課税(使途制限あり)。
新規の適用は2026年3月31日をもって終了しています。 - 結婚・子育て資金の一括贈与の特例: 最大1,000万円まで非課税(使途制限あり)。
なお、この特例の適用期限は2027年3月31日までです。 - 住宅取得等資金贈与の特例: マイホーム購入資金で一定額まで非課税(最大1,000万円)。
- 相続時精算課税制度: 2,500万円まで非課税で贈与可能(相続時に合算して計算)。
まとめ:安全かつ確実な相続税対策を
タンス預金は一見バレないように見えても、相続税調査では高確率で発覚し、結果として税負担が増えるリスクが高い行為です。
安全かつ合法的に対策を進めるためには、生前贈与を適切に計画し、必要な手続きを踏むことが重要です。不安な点がある場合は、税理士などの専門家に相談し、ご自身の状況に合わせた最適な対策を検討することをお勧めします。
コメント